Renderketel: het kloppend hart van de slachthuisafvalketen
Renderketel: het kloppend hart van de slachthuisafvalketen
1. Upstream: ziekte en slachtcijfers bepalen hoeveel materiaal er binnenkomt
De inputzijde van de keten wordt niet door de fabriek beheerd. In de eerste helft van 2026 meldde Vietnam 697 uitbraken van Afrikaanse varkenspest (ASF), een stijging van 59,5% jaar op jaar, met 96.000 dode of geruimde varkens, naast 50 uitbraken van vogelgriep — 3,8 keer het niveau van dezelfde periode in 2025. Servië ruimde tijdens zijn uitbraak in 2026 ongeveer 30.000 varkens, en Finland bevestigde in juli 2026 zijn eerste ASF-geval.
Niets hiervan staat ver van de renderingvloer. Elk geruimd dier wordt grondstof die onder strengere hygiënecontrole moet worden verwerkt, en elke uitbraak verscherpt de controle op de fabriek die het verwerkt.
Slachtvolumes zijn net zo belangrijk, en in sommige markten bewegen ze de andere kant op. USDA-gegevens van eind september 2026 zetten de Amerikaanse slacht van koeien en stieren op 82.000 stuks voor de week, tegen 93.000 stuks een jaar eerder. Minder dieren betekent minder grondstof — en een renderinglijn die op piekvolume is ontworpen, draait onder capaciteit.
De praktische consequentie is dat de grondstof van een fabriek zowel in hoeveelheid als in sanitaire status variabel is. Apparatuur die alleen goed presteert bij de ontwerpcapaciteit, met schoon materiaal, loopt op beide fronten risico. Dit is de eerste reden om naar het rendering plant machine assortiment te kijken als een systeem in plaats van een aankoop — en de reden waarom de door ASF gedreven vraag deze industrie herhaaldelijk heeft hervormd, zoals ook bij de Vietnam swine fever warning waar producenten daar nog steeds mee te maken hebben.
2. Midstream: waarom de renderketel het knooppunt is
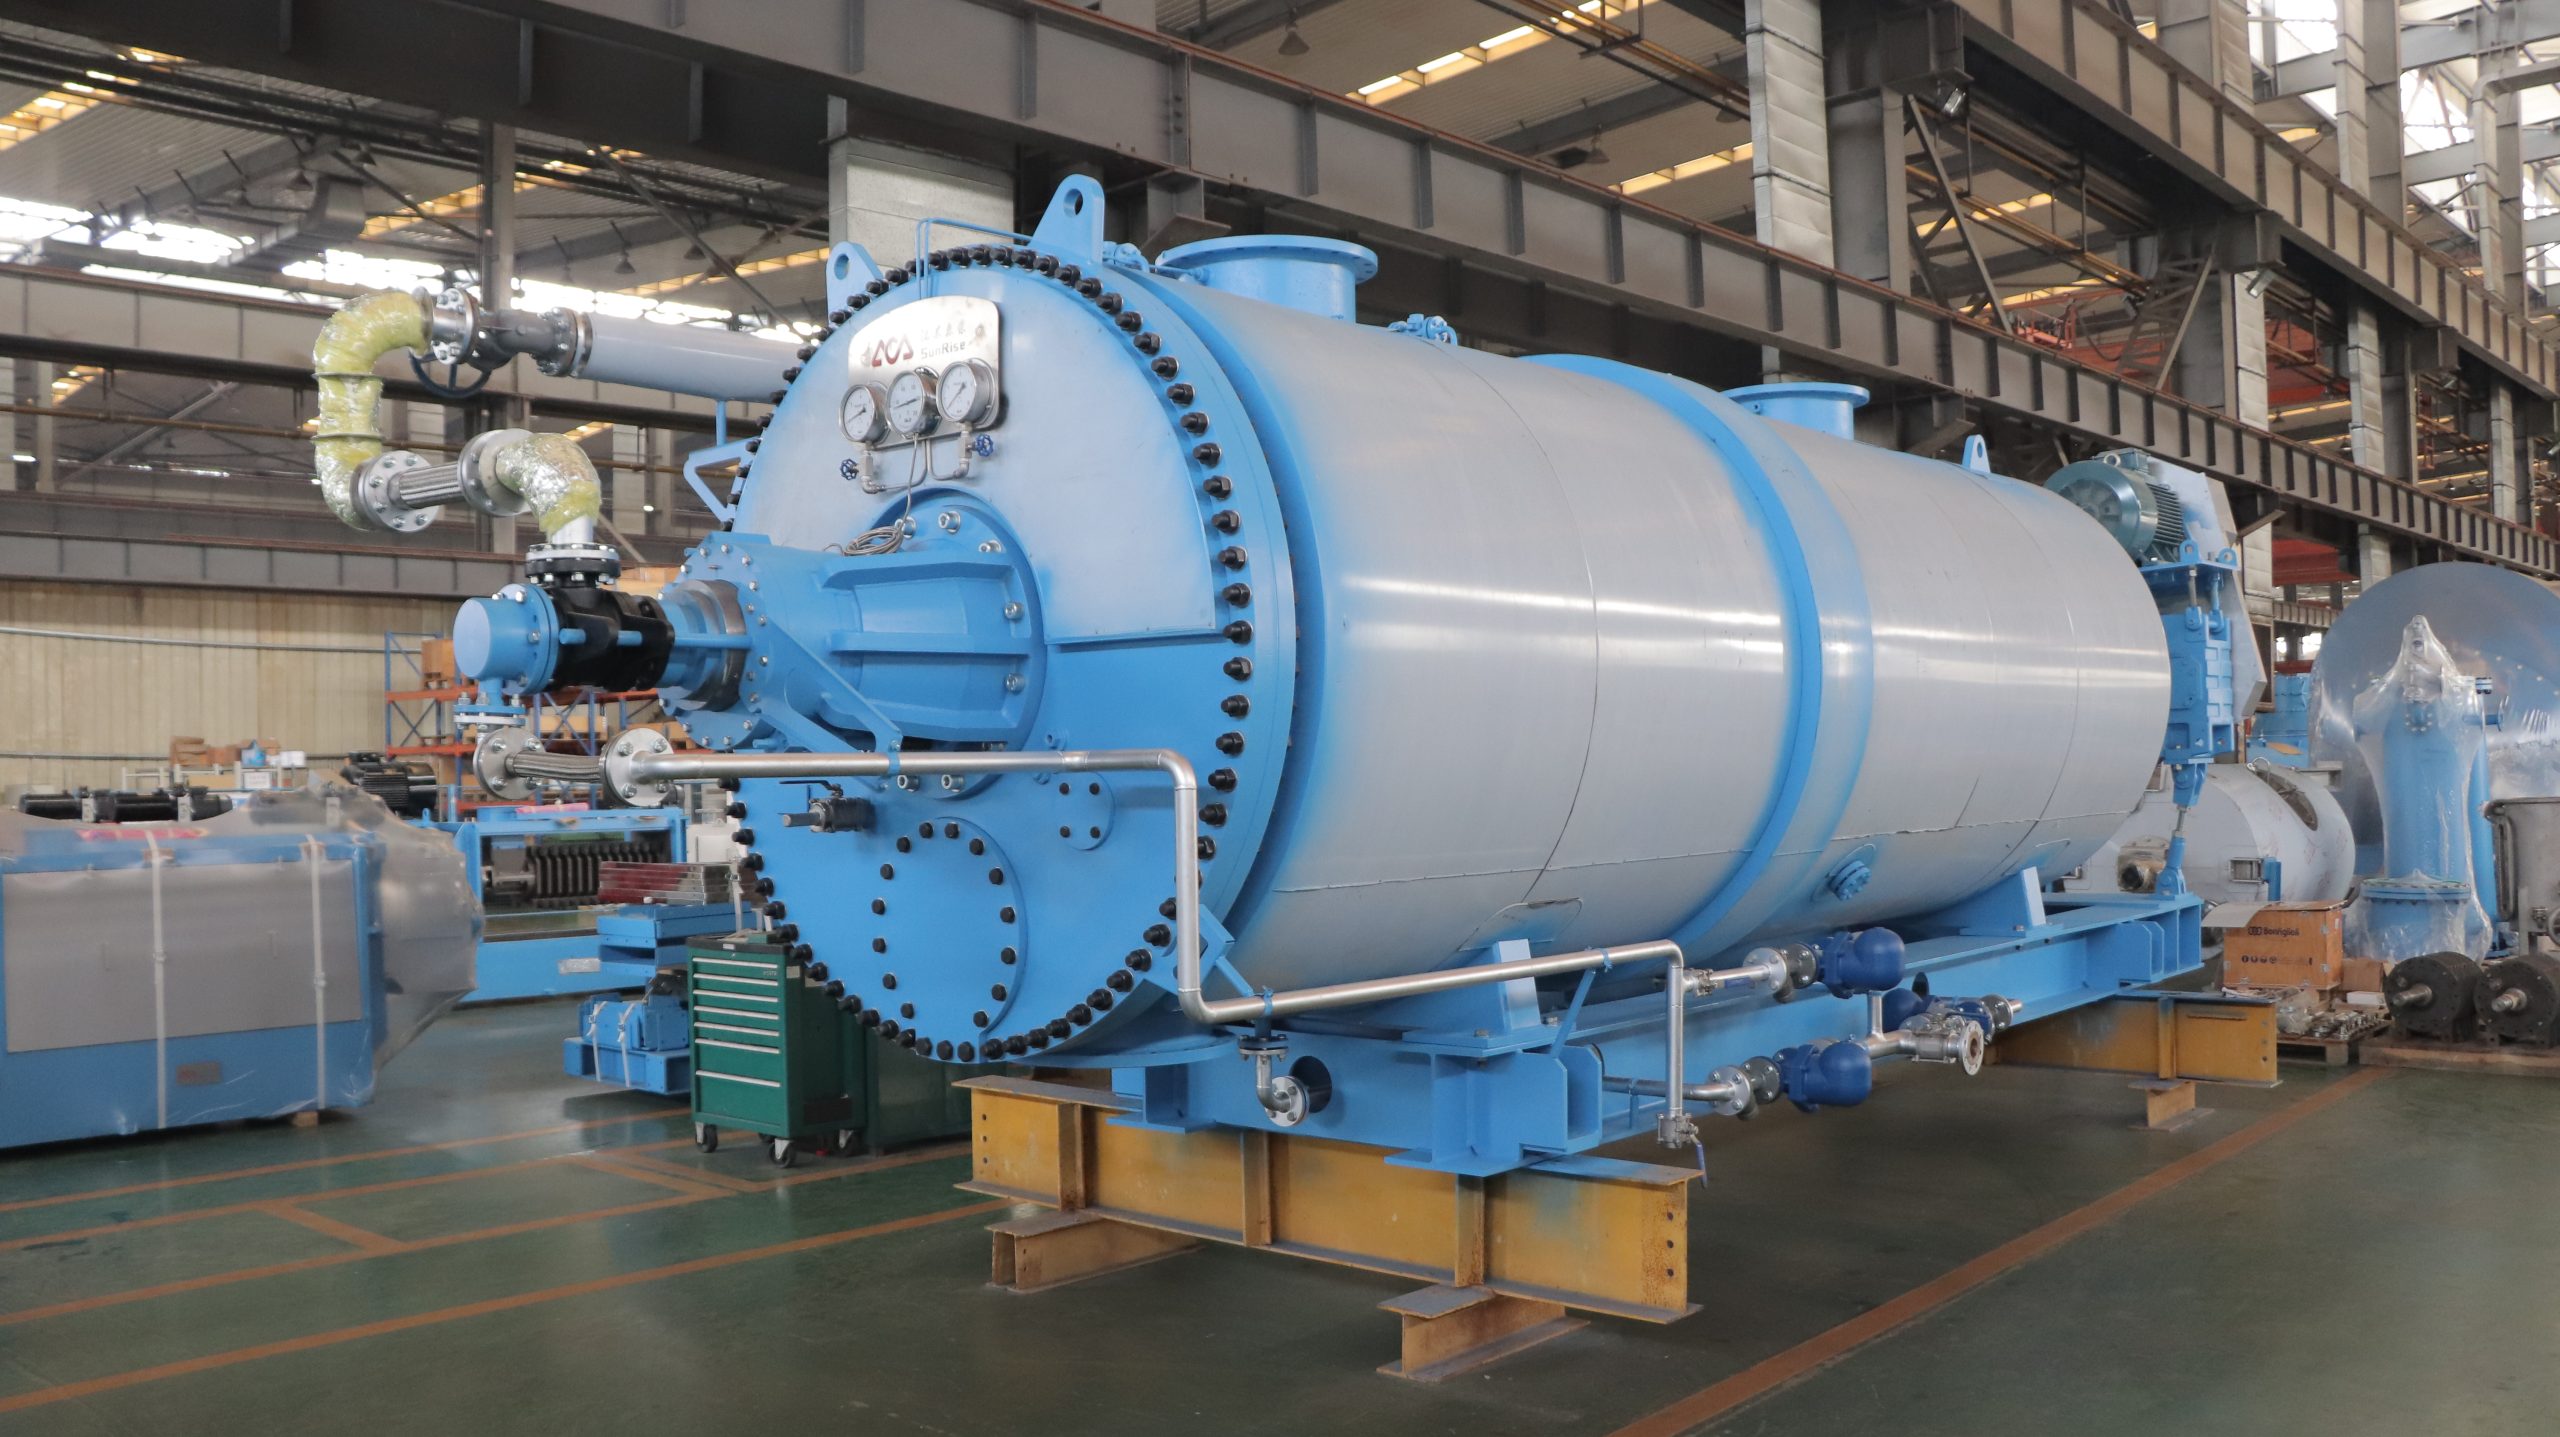
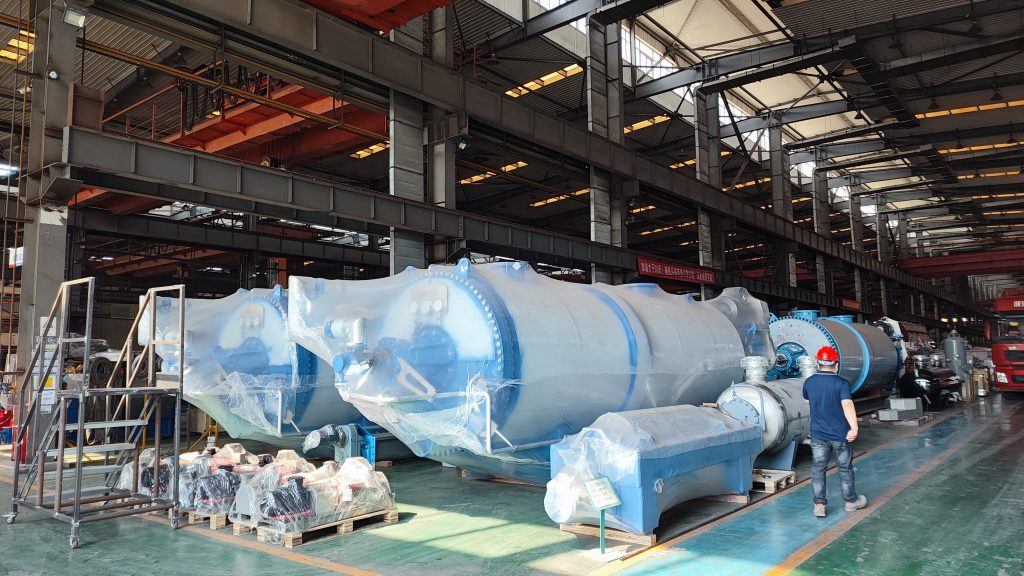
Materiaal dat de fabriek binnenkomt heeft precies twee mogelijke uitkomsten. Gekookt volgens een conforme sterilisatiecurve wordt het verhandelbaar eiwit en vet; gekookt onder die curve, of zonder registratie die het bewijst, wordt het een afvoerkostenpost. De renderketel is de machine die de knoop doorhakt.
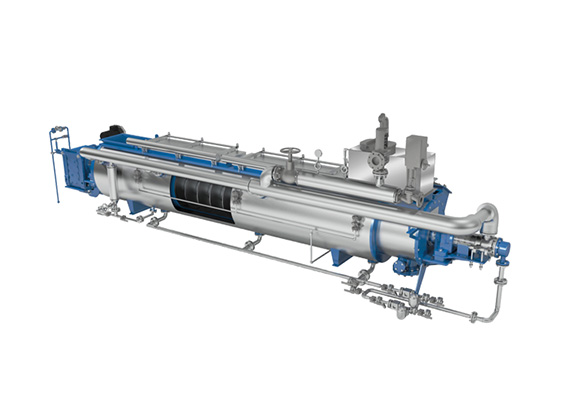
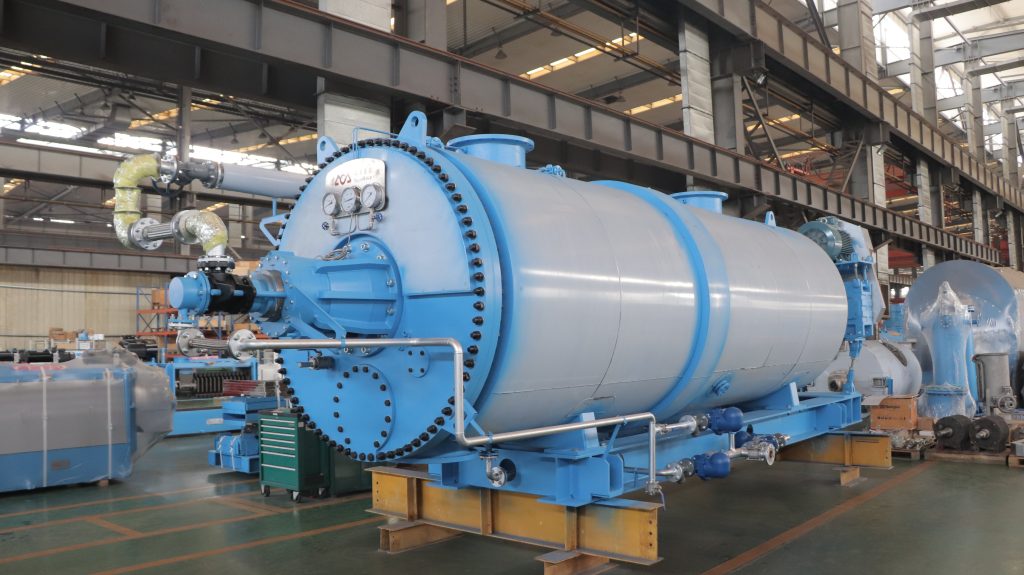
Mechanisch gezien is het belangrijkste onderscheid hoe de warmte het materiaal bereikt. In een mantelketel circuleert stoom door de mantel, de centrale buis en de wandbuizen en draagt warmte over via het metaaloppervlak in plaats van rechtstreeks op het product te spuiten. Zo blijven grondige sterilisatie en ongedegradeerde vetkwaliteit tegelijkertijd behouden — het vet komt niet in direct contact met stoom, waardoor het gehalte aan vrije vetzuren onder controle blijft.
De procesparameters worden door regelgeving bepaald, niet door ervaring. Hoofdstuk 9.5.3 van de AP-42 van de Amerikaanse EPA beschrijft droge rendering bij 121–135 °C gedurende 1,5–2,5 uur; Verordening (EG) nr. 1069/2009 van de EU stelt Methode 1 vast op 133 °C, 3 bar, gedurende 20 minuten met een maximale deeltjesgrootte van 50 mm. Wordt de curve gemist, dan kan geen enkele goede prestatie in de pers of droger stroomafwaarts de partij nog redden.
Een tweede, stiller parameter is energie. Rendering is een thermisch proces: verwarmen, scheiden en drogen kosten allemaal brandstof, en een fabriek met een ander energiesysteem kan voor hetzelfde product met een compleet andere kostenbasis te maken krijgen. Wanneer energiemarkten volatiel worden, houdt de stoomefficiëntie van de ketel op een technische voetnoot te zijn en wordt het een margeregel.
De regelgeving zelf verandert van richting. Tijdens zijn 24e congres in Tenerife omschreef de European Fat Processors and Renderers Association de volgende fase van de industrie als een beweging “van crisisregels naar risicogebaseerde regelgeving” — wat betekent dat naleving minder leunt op algemene verboden en meer op verifieerbare procesgegevens en traceerbaarheid. Voor een fabriek pleit dat voor het aanschaffen van instrumentatie en logging, niet alleen van ketelvolume.
3. Downstream uitgang één: eiwit — tekorten aan vismeel duwen dierlijk eiwit terug in het rantsoen
De eerste outputstroom is eiwitmeel. Prijzen worden wekelijks gepubliceerd, wat dit de meest meetbare van de drie uitgangen maakt. Het Tallow and Protein Report van de USDA voor de week die eindigde op 18 september 2026 prijsde vlees- en beendermeel met 50% eiwit op $420,00 per ton, en bloedmeel met 85% eiwit op $1.570–1.575 per ton. Veermeel, genoteerd op het afzonderlijke rapport over bijproduct-veevoeder, lag in dezelfde periode in de lage $300 per ton.
Wat kopers naar die producten drijft, is substitutie. Tijdens de bijeenkomst van de renderingindustrie in 2026 in Mendoza, Argentinië, registreerde Fastmarkets Peruaans vismeel met 65–66% eiwit op $3.325–3.375 per ton FOB, waarbij de vangst herhaaldelijk werd onderbroken. Zuid-Amerikaanse veevoederfabrieken reageerden door hun eiwitratio's te herwaarderen en over te stappen op vlees- en beendermeel, pluimvee-bijproductmeel, gehydrolyseerd verenmeel en tilapiameel.
De elasticiteit is niet uniform, en daar zit de commerciële kans. Formuleerders van aquavoer kunnen ratio's vrij aanpassen; huisdiervoeding kan dat niet, omdat ingrediëntendeclaraties en etikettering substitutie beperken. Hetzelfde tekort creëert daardoor verschillende marges op verschillende downstreamproducten. De rol van vismeel in Aziatische aquacultuurketens wordt dieper behandeld in onze analyse van visrendering voor Aziatische aquacultuur.
4. Downstream uitgang twee: vetten — van zeepstock tot grondstof voor vliegtuigbrandstof
De tweede outputstroom is gerenderd vet, en de prijslogica daarvan werd in 2026 herschreven. In de week eindigend op 10 september 2026 meldde Fastmarkets Europese categorie 3-dierenvetten €10–30 per ton hoger, met pluimveevet met een maximaal vrij vetzuurgehalte van 2% op €1.200–1.220 per ton DDP Noordwest-Europa — de sterkste stijger in de groep, omdat tekorten aan visolie lokale voerproducenten richting pluimveevet duwden.
De structurele drijfveer is biobrandstofbeleid. De Verenigde Staten zijn van netto-exporteur netto-importeur van talg geworden, met 90.027 ton niet-eetbare talg in alleen al april 2026 — bijna het dubbele van het volume in maart. De hernieuwbare-brandstofverplichtingen van de EPA voor 2026–27 vereisen een biodiesel- en hernieuwbare-dieselproductie die ongeveer 60% boven het niveau van 2025 ligt, en talg zal naar verwachting in 2027 27,5% van de Amerikaanse biobrandstofgrondstoffenmix uitmaken.
Hier is de beperking die dit een renderingvraagstuk maakt in plaats van een energievraagstuk. Het aanbod kan de prijs niet volgen. Talg is een bijproduct van slacht; niemand slacht meer runderen om brandstof te maken. Fastmarkets voorspelt dat de Amerikaanse talgproductie in 2026/27 met 4,1% daalt. Wanneer de grondstof niet kan groeien, zijn de enige variabelen die een verwerker beheerst de inzamelingsefficiëntie en de vetopbrengst per ton ruw materiaal — en de tweede ligt vast in de cooker. De extractie uit de gekookte massa wordt downstream verzorgd door de vetschroefpers, maar het opbrengstplafond is al upstream daarvan bepaald.
5. Downstream uitgang drie: de EU heeft net een derde uitgang geopend
Een derde afzetkanaal ontstond dit jaar. Op 21 juli 2026 heeft de Europese Commissie de WTO in kennis gesteld onder G/TBT/N/EU/1226 van een ontwerp van gedelegeerde verordening tot wijziging van Verordening (EU) 2019/1009 betreffende meststoffen. De wijziging breidt componentmateriaalcategorie 10 (CMC10) — voorheen beperkt tot verwerkte mest — uit met acht verdere afgeleide producten, waaronder categorie 2 vlees- en beendermeel, categorie 3 verwerkt dierlijk eiwit, categorie 3 bloedproducten, gehydrolyseerde eiwitten en di- en tricalciumfosfaat. De reactieperiode sloot op 19 september 2026.
Het ontwerp verbindt echte voorwaarden aan de opening van een vrij kanaal: afgeleide producten moeten binnen 36 maanden na hun conforme eindpuntverwerking in de meststofdeclaratie worden opgenomen, moeten uit de buurt van licht en vocht worden opgeslagen en zijn onderworpen aan verontreinigingslimieten, waaronder totaal chroom van 400 mg/kg droge stof voor producten die gehydrolyseerde eiwitten bevatten. Het volledige regelgevende beeld, inclusief de wisselwerking met China's eigen regels voor dierlijke bijproducten, wordt uiteengezet in ons overzicht van EU- en Chinese regelgeving voor dierlijke bijproducten.
Samen met de eiwit- en vetafzet gelezen, is het punt dat slachthuisafval nu drie markten heeft in plaats van één. Dat is een verandering in de commerciële positie van de fabriek, niet alleen in de nalevingspositie — en daarom is de overstap van het voldoen aan behandelingsnormen naar hoogwaardige benutting de nuttigere manier om een lijn te plannen.
Veelgestelde vragen
Waarom hangt de downstreamprijsvorming uiteindelijk af van de bedrijfsgegevens van de cooker?
Omdat vetopbrengst en restvetgehalte de omzet bepalen, en beide liggen al vast zodra het koken is voltooid. Afwijkingen in temperatuur, druk of verblijftijd kunnen niet worden gecorrigeerd door de pers, de droger of de centrifuge.
Wat betekent ziektedruk upstream voor kopers van apparatuur?
Op korte termijn hogere verwerkingsvolumes en strengere hygiëne-eisen. Op langere termijn slachtcapaciteit die consolideert in grotere eenheden. Beide wijzen dezelfde kant op: de lijn moet betrouwbaar op een hogere hygiënestandaard draaien, niet alleen sneller.
Wat is het meest over het hoofd geziene onderdeel van deze keten?
Registratie. Een compliance-audit onderzoekt de volledigheid van de sterilisatiecurve, niet het typeplaatje van de apparatuur. Procesregistraties zijn het enige bewijs, achteraf geproduceerd, dat een batch conform was — daarom hoort logcapaciteit vanaf het begin in de specificatie.
Conclusie
Teruggeplaatst in zijn waardeketen wordt slachthuisafvalverwerkingsapparatuur niet gewaardeerd op basis van de aanschafprijs. Het wordt gewaardeerd op basis van zijn positie: stroomopwaarts absorbeert het output die boerderijen en slachthuizen niet kunnen vermijden, en stroomafwaarts voedt het drie markten — voereiwit, industriële vetten en meststof. De batchkoker en de continue hydrolyser zijn twee verschillende toegangspunten tot die keten, en welke past is een technische vraag. Of de keten het investeren waard is, is een marktvraag — en die moet als eerste worden beantwoord. Voor een dimensioneringsoefening op basis van uw eigen grondstofprofiel en beoogde afzetmarkten, neem contact op met het Sunrise-team.